
Między 2022 a 2025 rokiem Polska kupiła od Korei Południowej uzbrojenie za ponad 22 miliardy dolarów. Korea zarobiła nie tylko marżę, ale i zrealizowała model finansowania własnych zbrojeń na pokolenie do przodu. Pytanie, które polscy decydenci powinni sobie postawić, brzmi: czy umiemy ten model nie tylko opłacić jako klient, ale i zreplikować jako posiadacz własnego ekosystemu obronnego?
Dlaczego ten mechanizm zasługuje na uwagę?
Skala fenomenu obecnie realizowanych umów jest bezprecedensowa. Eksport uzbrojenia Republiki Korei wzrósł do rekordowych 17,3 mld USD w 2022 r., spadł do 13,5 mld USD (2023) i 9,5 mld USD (2024), by w 2025 r. wrócić na trajektorię wzrostową – 15,4 mld USD (wzrost o 60,4% r/r), w dużej mierze dzięki III fazie kontraktu z Polską z 30 grudnia 2025 r. (gdzie rolę odegrały artyleryjski system rakietowy Chunmoo z pociskami kierowanymi CGR-080 za ok. 4,1 mld USD). Udział Korei w globalnym eksporcie uzbrojenia wzrósł do 2,2% w latach 2020-2024; w okresie 2020-24 Polska odpowiadała za 46% koreańskiego eksportu uzbrojenia (mierzonego wskaźnikiem TIV, który oddaje nie wartość, lecz wolumen dostaw).
Te sukcesy są subtelnym dowodem analitycznym, ponieważ pokazują, że za nieprzeciętnym wzrostem nie stoi wyłącznie cykl koniunkturalny napędzany wojną w Ukrainie, lecz przemyślana i udoskonalana architektura instytucjonalna, która kreuje pętle przychodów eksportowych i transformuje je w kapitał inwestycyjny dla kolejnych generacji systemów uzbrojenia (np. czołgów K3, dział samobieżnych K9A2/A3, myśliwców KF-21 Block II/III itp.). Z perspektywy polskiej polityki przemysłowej szczególnie istotne wydaje się zrozumienie tej architektury, a nie jedynie samego wolumenu sprzedaży.
Można postawić następującą tezę: koreański model, który potocznie można określić jako „export-cashback”, nie jest pojedynczym instrumentem polityki publicznej, lecz zintegrowanym sprzężeniem zwrotnym między różnymi i powiązanymi między sobą podsystemami: państwowym programem B+R (badania i rozwój), produkcją realizowaną przez krajowe rodzinne konglomeraty (chaebole), krajowym popytem zakotwiczającym (stabilne kontrakty), rządowym parasolem kredytowo-gwarancyjnym oraz kontraktami zawieranymi drogą dyplomatyczną bezpośrednio między rządami. Marża eksportowa (możliwa dzięki taniej technologii źródłowej z państwowych instytutów, taniemu kapitałowi z państwowego banku eksportowego i pakietowi dyplomatycznemu) staje się głównym źródłem „cashbacku” dla rządu koreańskiego. Polska, przy zachowaniu różnic strukturalnych, może zaadaptować część instrumentów tego modelu – istnieją natomiast pewne ograniczenia strukturalne.
Anatomia mechanizmu: pięć podsystemów, jedna pętla
Koreański system polegający na wtórnym przepływie kapitału w celu finansowania dalszego rozwoju krajowych programów zbrojeniowych można podzielić na 5 różnych, ale wzajemnie powiązanych podsystemów tworzących spójny system. Mechanizm ten pozwala zwiększyć możliwości krajowego sektora obronnego przy jednoczesnym podtrzymaniu jego względnej niezależności od partnerów zewnętrznych, pozwalając tym samym na finansowanie kapitałochłonnych programów B+R.
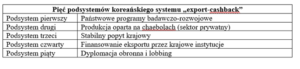
Podsystem pierwszy to państwowe programy B+R. Rządowa agencja badawczo-rozwojowa ADD (Agency for Defense Development), założona w 1970 r. za prezydentury Park Chung-hee, historycznie odpowiadała za większość krajowej zdolności badawczej w obronności. Utworzona w 2006 r. agencja zamówień wojskowych DAPA (Defense Acquisition Program Administration) zarządza budżetem B+R i transferem technologii do producentów. Ustawa o wspieraniu innowacji naukowo-technologicznych w obronności (Defense Science and Technology Innovation Promotion Act) z 2021 r. otworzyła współdzielenie własności intelektualnej między państwem, uczelniami i firmami prywatnymi – to fundament obecnej transformacji w kierunku rozwoju pozapaństwowych projektów B+R.
Podsystem drugi to głęboko zakorzeniona w południowokoreańskiej gospodarce produkcja oparta na konglomeratach przemysłowych i ekosystemie MŚP. Sześć dużych konglomeratów (Hanwha Aerospace, Hyundai Rotem, Korea Aerospace Industries, LIG Nex1, HD Hyundai Heavy Industries, Poongsan) pełni kluczową rolę w krajowym przemyśle obronnym. Cztery z nich figurują w rankingu SIPRI Top 100 z łącznym wzrostem przychodów obronnych o 30% w latach 2023-24; sama Grupa Hanwha zanotowała w tym okresie wzrost o 42%, po raz pierwszy odnotowując wyższe przychody z eksportu niż ze sprzedaży krajowej. Ustawa o rozwoju i wsparciu przemysłu obronnego (Defense Industry Development and Support Act z 2020 r.) w art. 20 wyodrębniła funkcje gwarancyjno-ubezpieczeniowe dla przemysłu obronnego do osobnego stowarzyszenia wzajemnej pomocy (Defense Industry Mutual Aid Association) na które przeniesiono działalność funduszu gwarancyjnego prowadzoną dotąd przez koreańskie stowarzyszenie przemysłu obronnego KDIA (Korea Defense Industry Association). Nowa instytucja świadczy gwarancje wykonania kontraktów, ubezpieczenia oraz świadczenia wzajemnościowe na rzecz członków – firm obronnych w łańcuchach dostaw chaeboli.
Wieloletnie programy krajowe oraz polityka wymierzona w zagrożenie z KRLD zapewniają stabilny krajowy popyt tworząc trzeci, zakotwiczający podsystem popytowy. Zapewnia to ekonomię skali, dzięki której ceny eksportowe mogą być konkurencyjne wobec ofert europejskich.
Państwowy parasol kredytowy nad eksportem pełni rolę czwartego podsystemu, gdzie koreański bank eksportowo-importowy KEXIM (Korea Eximbank) finansuje bezpośrednio (z limitem ustawowym 40% kapitału własnego na jednego kredytobiorcę), agencja ubezpieczeń kredytów eksportowych K-SURE (Korea Trade Insurance Corporation) ubezpiecza ryzyko polityczne, a syndykaty banków komercyjnych dopełniają strukturę. Pod I fazę kontraktu polskiego KEXIM zabezpieczył około 6 bln wonów; gdy Warszawa zgłaszała zapotrzebowanie na ponad 20 bln wonów na II fazę, parlament 29 lutego 2024 r. znowelizował ustawę o KEXIM (Export-Import Bank of Korea Act), podnosząc limit kapitału z 15 do 25 bln wonów. Był to jednocześnie ważny sygnał oraz test, w którym koreańskie prawodawstwo nadążyło za potrzebą eksportową w krótkim okresie (mimo że część parlamentarzystów forsowała odrębny fundusz eksportu obronnego), co jest dowodem strategicznej rangi mechanizmu i jego sprawności.
W przypadku specyficznego przemysłu obronnego, kluczowa jest dyplomacja wspierająca eksport i współpracę międzynarodową – piąty i zarazem finałowy podsystem koreańskiego mechanizmu. DAPA jako główny kontakt zarządza pakietami łączącymi kredyty, offsety, transfer technologii, lokalizację produkcji i memoranda porozumienia w sferze bezpieczeństwa. Tylko w 2024 r. Korea podpisała partnerstwo w dziedzinie bezpieczeństwa i obrony z Unią Europejską i obronne memorandum porozumienia z Arabią Saudyjską.
Na koniec cały mechanizm domyka pętlę, tworząc spójny system. Marża eksportowa sektora prywatnego jest reinwestowana w B+R i modernizację produkcji. Podatki dochodowe i opłaty technologiczne pobierane są natomiast za korzystanie z państwowej własności intelektualnej, generując stabilny przychód finansowy do skarbu państwa, tworząc przepływ kapitału dla DAPA w celu finansowania nowych cykli badawczych w ADD. Efekt jest obserwowalny w ostatnich latach, w których uruchomiono m.in. program dla czołgu podstawowego nowej generacji K3 (docelowo mającego zostać wyposażonym w napęd wodorowy, system kontroli ognia oparty na sztucznej inteligencji i uzbrojenie główne większego kalibru), programy rozwoju myśliwca KF-21 do wersji Block II oraz Block III czy program pocisku balistycznego Hyunmu-5.
Trzy strukturalne siły, trzy potencjalne problemy
Koreańskie rozwiązanie charakteryzuje się kilkoma wyzwaniami. Silnym punktem strukturalnym koreańskiego systemu jest wieloletnia ciągłość polityki ponadpartyjnej. Przez pięć dekad, od dyktatury Park Chung-hee po prezydenta Lee Jae-myunga, każdy rząd kontynuował politykę Jaju Gukbang (samowystarczalnej obrony narodowej).
Natomiast zintegrowana architektura instytucjonalna w formie DAPA agreguje funkcje. Redukuje szeroko rozumiane koszty transakcyjne nabywcy (jeden partner negocjacyjny zamiast wielu rozproszonych agencji). W modelu europejskim Polska jako nabywca musi negocjować równolegle z kilkoma agencjami niemieckimi, francuskimi i unijnymi – wymierne porównawcze koszty czasu.
Trzecią przewagą jest elastyczność i skalowalność koreańskiej produkcji. Przy istniejących liniach zaopatrujących Siły Zbrojne Republiki Korei, dodatkowe zamówienia eksportowe mogą być realizowane przy globalnie konkurencyjnych ramach czasowych, podczas gdy np. europejscy konkurenci potrzebują na realizację zamówień często wiele lat. To współcześnie jeden z kluczowych czynników przewagi w czasach dużej niepewności i napięć globalnych.
System ten nie jest pozbawiony jednak pewnych wad. Pierwszym poważnym problemem jest niska innowacyjność prywatna. Historyczna dominacja ADD sprawiła, że firmy słabo rozwinęły własne kompetencje badawczo-rozwojowe. Transformacja w kierunku prywatyzacji programów B+R nadal się rozwija. Korea pozostaje technologicznie zależna od USA w przypadku wielu krytycznych podsystemów – co przekłada się na realne ograniczenia dla jej eksportu (np. silniki dla KF-21).
Drugim pęknięciem w systemie jest potencjalne tworzenie konkurentów przez transfer technologii. Dobre warunki umów, choć są atutem krótkoterminowym, są zarazem ryzykiem długoterminowym. Klasycznym przypadkiem jest turecki czołg Altay, rozwinięty z transferowanej platformy K2, dziś potencjalny konkurent eksportowy Korei na rynkach bliskowschodnich.
Trzecim problemem są bariery regulacyjne UE i USA. Rozporządzenia SAFE oraz EDIP z 2025 r. wprowadzają limit komponentów spoza UE w produktach finansowanych z funduszy unijnych. Te ograniczenia w drugiej połowie dekady wymuszą głębszą lokalizację koreańskiej produkcji w Europie lub całkowitą zmianę komponentów.
Cztery instrumenty dla polskiej strategii przemysłowej i obronnej
Polska nie może i nie powinna kopiować modelu koreańskiego in extenso. Wynika to z różnic wielkości gospodarek, uwarunkowań instytucjonalnych, skali rynku, zobowiązań sojuszniczych i struktury przemysłu, które są fundamentalne. Może jednak adaptować jego kluczowe instrumenty, zamykając pętlę między eksportem a B+R w skali odpowiedniej do polskich możliwości. Potencjalnym rozwiązaniem byłoby utworzenie stosownych instrumentów:
Instrument I. Państwowa linia kredytowa dla eksportu uzbrojenia. Wzorem jest koreański bank eksportowo-importowy (KEXIM). Propozycja dla Polski to nowelizacja ustawy o BGK ustanawiająca limitowaną linię wsparcia eksportu uzbrojenia oraz rozszerzenie polis Korporacji Ubezpieczeń Kredytów Eksportowych (KUKE) o ryzyko polityczne kontraktów. Bez tego instrumentu polskie firmy pozostaną niekonkurencyjne cenowo wobec ofert wspieranych przez państwowe banki konkurentów.
Instrument II. Propozycja to krajowy fundusz zasilany z trzech źródeł: procentu od marż eksportowych firm w kontraktach państwo-państwo (negocjowanego w klauzulach umownych); dywidend PGZ z ustawowym mandatem, by co najmniej 30 procent kierować na badania; oraz opłat za polskie licencje technologiczne. Środki finansowałyby skonsolidowane konsorcjum badawcze pełniące rolę polskiego odpowiednika ADD.
Instrument III. Ustawa o polonizacji zamówień obronnych, ponieważ „polonizacja” jest dziś praktyką resortową, bez wyraźnego oparcia ustawowego, co osłabia siłę negocjacyjną państwa. Propozycja to ustawa o udziale polskiego przemysłu w wykonaniu zamówień obronnych wprowadzająca wartość minimalną dla każdego kontraktu importowego w polskim łańcuchu dostaw lub w transferze technologii dla polskich podmiotów, plus obowiązkowy audyt realizacji i klauzule sankcyjne za niewykonanie.
Instrument IV. Agencja Uzbrojenia jako polski odpowiednik DAPA. Propozycja zakłada rozszerzenie jej mandatu o trzy zadania: prowadzenie negocjacji eksportowych państwo-państwo wspólnie z MON i MSZ; zarządzanie offsetami w obie strony, czyli importowymi i eksportowymi; oraz utworzenie polskiego „Centrum Wsparcia Eksportu Obronnego” zintegrowanego z proponowaną linią BGK i ubezpieczeniami KUKE. Konieczna w tej sytuacji byłaby nowelizacja ustawy o Agencji Uzbrojenia i ustaw branżowych.
Nie wszystkie mechanizmy można zaadaptować w polskich warunkach
Adaptacja modelu wymaga uczciwego rozpoznania różnic strukturalnych, których nie da się usunąć decyzją administracyjną. Pierwszą z nich jest skala krajowego popytu obronnego skoncentrowana na szybkiej (i kosztownej) odbudowie połączona ze znacznie mniejszą stabilnością długoterminową kontraktowania w Polsce. Po drugie ograniczeniem jest brak cywilnego ramienia w PGZ, podczas gdy koreańskie chaebole korzystają z synergii cywilno-wojskowych (przykładowo Hyundai w przemyśle motoryzacyjnym i kolejowym, Hanwha natomiast w przemyśle chemicznym), których holding państwowy w Polsce nie odtworzy. Po trzecie są to ograniczenia na poziomie programów UE limitujące zewnętrzne (w tym przypadku koreańskie) subkomponenty w produktach finansowanych ze środków unijnych. Po czwarte mniejsza skala i zdolność do finansowania kapitałochłonnych programów polskiego rynku finansowego. Ostatnia różnica to asymetria sojusznicza wobec USA, w której Korea osiąga silniejszą pozycję negocjacyjną względem produkcji opartej na licencjach aniżeli Polska.
Trzy główne wnioski
Koreański system cashbacku z eksportu nie jest jednym instrumentem, lecz bardziej sprzężeniem zwrotnym między różnymi podsystemami. Polskie odtworzenie tej pętli choćby w skali odpowiedniej do możliwości państwa średniej wielkości wymaga interwencji legislacyjnej w co najmniej kilku obszarach obarczonych brakiem konsensusu politycznego.
Po drugie, najwyższe stopy zwrotu z adaptacji da kombinacja instrumentów I i II, czyli kredytowania eksportu i krajowego funduszu. To one zamykają polski wariant pętli między eksportem a B+R. Pozostałe instrumenty wzmacniają architekturę instytucjonalną i ekosystem dostawców, ale bez I i II nie wytworzą efektu mnożnikowego potrzebnego dla generowania kapitału istotnego do skali reinwestycji.
Na koniec, bez ustawowej kodyfikacji „polonizacji” (Instrument III) Polska pozostanie wyłącznie nabywcą koreańskiego modelu, ale nie jego odtwórcą (partnerskim lub samodzielnym). Każdy kolejny kontrakt importowy będzie wówczas negocjowany ad hoc, bez ustawowego umocowania minimum lokalnego udziału, co w znaczący sposób osłabia pozycję Polski zwłaszcza wobec dostawców z państw UE (szczególnie Francji i Niemiec), korzystających z preferencji wynikających z programów SAFE i EDIP i mocnych stron własnego przemysłu.
Marcin Daniel Doktorant w zakresie ekonomii i finansów na Uniwersytecie Marii Curie-Skłodowskiej w Lublinie, specjalizujący się w ekonomii międzynarodowej. Jego badania koncentrują się na konkurencyjności sektorów strategicznych w relacjach gospodarczych UE z Azją Wschodnią, w tym na przemyśle motoryzacyjnym, półprzewodnikowym oraz obronnym. Interesuje go geoekonomiczny wymiar tych procesów — to, jak polityka handlowa i rywalizacja technologiczna przekładają się na pozycję konkurencyjną europejskiego przemysłu. Część badań nad konkurencyjnością oraz sektorami strategicznymi prowadził podczas pobytu naukowego na Hankuk University of Foreign Studies w Seulu.


Więcej informacji na temat: newslettera, polityki prywatności serwisu
czytaj więcej
Forbes: Japoński exodus z Chin. Czego warto uczyć się od Tokio
Do niedawna gospodarka światowa przypominała długi pociąg ze sprzęgniętymi ze sobą wagonami. Obecnie coraz więcej wagonów chce się odłączyć od chińskiej lokomotywy. Japonia konsekwentnie i bez rozgłosu realizuje projekt stopniowego uniezależniania się od Państwa Środka (...)
Paweł BehrendtAzjatech #103: Chipowy kryzys dotknął gigantów rynku
Azjatech to cotygodniowy przegląd najważniejszych informacji o innowacjach i technologii w krajach Azji, tworzony przez zespół analityków Instytutu Boyma we współpracy z Polskim Towarzystwem Wspierania Przedsiębiorczości.
Chiński System Zaufania Społecznego – Jak wpłynie na polskie firmy w Chinach?
Wdrażany w Chinach System Zaufania Społecznego stanowić może istotne wyzwanie organizacyjne i prawne dla podmiotów zagranicznych prowadzących działalność w tym kraju. Zapraszamy do zapoznania się z raportem powstałym we współpracy Instytutu Boyma i Kancelarii Kochanski & Partners.
Patrycja ZdybelAzjatech #11: Uzbekistan wyprodukuje papier z kamienia
Azjatech to cotygodniowy przegląd najważniejszych informacji o innowacjach i technologii w krajach Azji, tworzony przez zespół analityków Instytutu Boyma we współpracy z Polskim Towarzystwem Wspierania Przedsiębiorczości.
The Dasgupta Review on Women and the Environmental Crisis
Commissioned in 2019 by the British government and published in February 2021, The Dasgupta Review has been likened to the 2006 Stern Review. Where the latter brought to widespread attention the many failings of the world economy in the face of global warming, the former makes similar points as regards biodiversity – and identifies the unique challenges faced by women.
Dawid JuraszekTydzień w Azji #32: Czy USA zasiądą do negocjacji z Iranem?
Przegląd Tygodnia w Azji to zbiór najważniejszych informacji ze świata polityki i gospodarki państw azjatyckich mijającego tygodnia, tworzony przez analityków Instytutu Boyma we współpracy z Polskim Towarzystwem Wspierania Przedsiębiorczości.
Forbes: Dlaczego warto rozmawiać z weterynarzem, czyli historia indyjskiego króla szczepionek
Pod względem liczby dawek produkowanych preparatów Serum Institute of India nie ma sobie równych w branży. 1,5 mld szczepionek rocznie trafia do prawie 170 państw świata. Dwie trzecie dzieci na Ziemi zaszczepiono preparatami indyjskiej firmy...
Krzysztof ZalewskiW swoim artykule Patrycja Pendrakowska opisuje polityczne i gospodarcze okoliczności przebiegu pandemii koronawirusa w Polsce.
Patrycja ZdybelInstytut Boyma nawiązuje współpracę z Adam Institute for Democracy and Peace
Będziemy wspierać Adam Institute for Democracy and Peace z siedzibą w Jerozolimie w prowadzeniu warsztatów metodą Betzavta w Polsce. Więcej informacji o metodzie, a także pierwszych warsztatach Betzavta w Polsce o wolności słowa już wkrótce!
Mongolia: relacja fotograficzna Pawła Szczapa
Przedstawiamy państwu serię zdjęć wykonaną przez naszego analityka i specjalistę ds. Mongolii i urban studies Pawła Szczapa. Autor stara się wiernie odzwierciedlać mongolską rzeczywistość - nie piękne turystyczne widoki, a ludzi i przestrzenie w lokalnym, surowym wydaniu. Mongolia, a zwłaszcza Ułan Bator to zderzenie dwóch rzeczywistości - nowoczesności z tradycją i historią.
Paweł SzczapMeeting with Dr. Uki Maroshek-Klarman
It’s a great pleasure for the Boym Institute to organize an open meeting with dr Uki Maroshek who founded the betzavta method. Betzavta is taught across the globe at the Adam Institute for Democracy and Peace in Jerusalem as well as in other institutions in Europe and the Middle East.
Azjatech #102: Japończycy testują pierwszą na świecie mobilną klinikę zasilaną ogniwami paliwowymi
Azjatech to cotygodniowy przegląd najważniejszych informacji o innowacjach i technologii w krajach Azji, tworzony przez zespół analityków Instytutu Boyma we współpracy z Polskim Towarzystwem Wspierania Przedsiębiorczości.
Na marginesie koronawirusa. Co dalej z irańskim kryzysem narkotykowym?
Bezzębni mężczyźni zaciskający sznurkiem ramiona przed wstrzyknięciem heroiny, nieobecny wzrok bezdomnych dzieci i prostytutek oraz wszechobecne ubóstwo (...) Podobne widoki stały się codziennością w Iranie, który według szacunków Biura Narodów Zjednoczonych ds. narkotyków i przestępczości (UNODC) posiada dziś najwyższy na świecie odsetek uzależnionych od heroiny w populacji.
Antoni JakubowskiKwartalnik Boyma – nr 1 (11)/2022
Oddajemy do rąk naszych Czytelników i Czytelniczek pierwsze w 2022 r. wydanie „Kwartalnika Boyma”. W ostatnich miesiącach sprawy bezpieczeństwa zdominowały nasze dyskusje, nie inaczej jest i w niniejszym numerze Kwartalnika.
Tydzień w Azji #77: Uzbecki sektor bankowy szuka międzynarodowego wsparcia
Przegląd Tygodnia w Azji to zbiór najważniejszych informacji ze świata polityki i gospodarki państw azjatyckich mijającego tygodnia, tworzony przez analityków Instytutu Boyma we współpracy z Polskim Towarzystwem Wspierania Przedsiębiorczości.
Azjatech #44: „Hełm motocyklowy” wykrywający gorączkę na odległość
Azjatech to cotygodniowy przegląd najważniejszych informacji o innowacjach i technologii w krajach Azji, tworzony przez zespół analityków Instytutu Boyma we współpracy z Polskim Towarzystwem Wspierania Przedsiębiorczości.
Sierpniowa wizyta amerykańskich kongresmenów w Tajpej na czele z przewodniczącą Izby Reprezentantów wywołała gwałtowne reakcje w Pekinie.
Krzysztof ZalewskiPrzegląd Tygodnia w Azji to zbiór najważniejszych informacji ze świata polityki i gospodarki państw azjatyckich mijającego tygodnia, tworzony przez analityków Instytutu Boyma we współpracy z Polskim Towarzystwem Wspierania Przedsiębiorczości.
Tydzień w Azji #196: Wietnamska gospodarka rośnie jak na drożdżach
Przegląd Tygodnia w Azji to zbiór najważniejszych informacji ze świata polityki i gospodarki państw azjatyckich mijającego tygodnia, tworzony przez analityków Instytutu Boyma we współpracy z Polskim Towarzystwem Wspierania Przedsiębiorczości.
RP: Jak wygląda sytuacja unijnych MŚP na zagranicznych rynkach?
Jak wynika z danych Eurostatu mikro, małe i średnie przedsiębiorstwa (MŚP) stanowiły w Unii Europejskiej 99 proc. liczby firm importujących i 98 proc. firm eksportujących w każdym roku w okresie od 2017 do 2022 r.
Krzysztof ZalewskiKolejne rozmowy USA-Chiny: droga do utrzymania stabilności?
W dniach 27-29 sierpnia 2024 roku doradca ds. bezpieczeństwa narodowego USA Jake Sullivan odbył wizytę w Chinach, spotykając się z chińskim ministrem spraw zagranicznych Wangiem Yi oraz sekretarzem generalnym Komunistycznej Partii Chin (KPCh) Xi Jinpingiem.
Jakub WitczakDziałania charytatywne Wietnamczyków w Polsce: ich zakres i źródła
Skala pomocy udzielanej medykom przez społeczność wietnamską w czasie pandemii 2020 roku wzbudza podziw i wdzięczność. Wynika z poczucia przynależności do Polski oraz z głęboko zakorzenionego w kulturze nakazu udzielania pomocy potrzebującym i spłacenia długu zaczerpniętego w czasie, gdy sami tej pomocy potrzebowali.
Ewa GrabowskaAzjatech #239: USA kuszą Samsunga miliardami dolarów. Tak chcą pokonać Chiny
Azjatech to cotygodniowy przegląd najważniejszych informacji o innowacjach i technologii w krajach Azji, tworzony przez zespół analityków Instytutu Boyma we współpracy z Polskim Towarzystwem Wspierania Przedsiębiorczości.
Brak zaufania fundamentem amerykańsko-chińskich rozmów, czyli nowa normalność
Niecały rok wojny handlowej nie zapowiadał dobrze oczekiwanego spotkania Donalda Trumpa i Xi Jinpinga. Mimo to spotkanie przywódców USA i Chin na szczycie G20 w Osace 29 czerwca uznano za względny sukces.
Maksym Gdański